
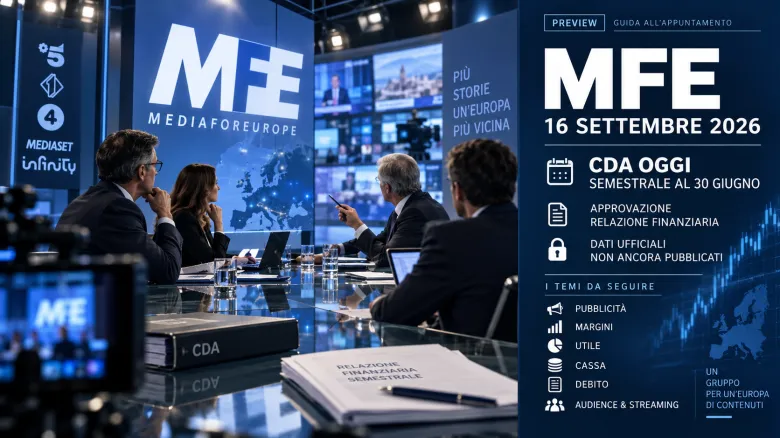
Il consiglio di amministrazione di MFE-MediaForEurope è previsto oggi, 16 settembre 2026, per approvare la relazione finanziaria semestrale al 30 giugno. Al momento della preparazione di questo articolo i risultati non risultano ancora pubblicati sul sito investor relations: non attribuiamo quindi alla società ricavi, utili o debito non ancora comunicati ufficialmente.
È una guida all’appuntamento, non un resoconto anticipato. Il comunicato e la presentazione della società, quando disponibili, saranno le fonti da usare per qualsiasi cifra definitiva.
I numeri davvero importanti nella semestrale
| Indicatore | Domanda da porsi | Possibile limite |
|---|---|---|
| Ricavi pubblicitari | Crescita organica e andamento per mercato? | Stagionalità e grandi eventi alterano il confronto |
| EBIT ed EBITDA | I margini migliorano oltre i ricavi? | Rettifiche e definizioni non sono sempre identiche |
| Utile netto | Quanto resta agli azionisti? | Può includere componenti finanziarie o non ricorrenti |
| Flusso di cassa | Gli utili si trasformano in liquidità? | Capitale circolante può oscillare tra semestri |
| Debito netto | La leva aumenta o diminuisce? | Serve leggere perimetro e definizione usata |
| Audience e streaming | Crescono utenti e monetizzazione? | Utenti senza ricavi non bastano |
Pubblicità: volume e prezzo non sono la stessa cosa
Per un gruppo televisivo la raccolta pubblicitaria dipende dal ciclo economico, dall’audience e dalla capacità di vendere spazi su televisione lineare e digitale. Un aumento dei ricavi può derivare da prezzi migliori, più volumi o un diverso mix; il comunicato dovrebbe chiarire i driver e distinguere Italia, Spagna e altre attività.
Il confronto annuale va letto anche alla luce del calendario degli eventi e della stagionalità. Un singolo semestre non rappresenta necessariamente l’intero esercizio.
Margini, contenuti e costi
Diritti, produzioni, distribuzione e tecnologia incidono sui costi. Tagliare spese può migliorare il margine nel breve termine, ma investimenti insufficienti nei contenuti possono indebolire audience e ricavi futuri. Per questo contano sia EBIT sia indicazioni sul piano industriale.
La guida alla lettura del bilancio societario spiega come collegare conto economico, stato patrimoniale e cassa. Per MFE è particolarmente utile affiancare l’utile al rendiconto finanziario.
Debito, dividendi e operazioni straordinarie
La posizione finanziaria va confrontata con capacità di generare cassa, scadenze e costo medio. Un debito più alto non è automaticamente negativo se finanzia attività redditizie; diventa più rischioso quando flussi e margini non lo sostengono.
Eventuali dichiarazioni su partecipazioni o consolidamento europeo devono essere separate dai numeri già contabilizzati. Intenzioni e trattative non equivalgono a operazioni completate.
Come evitare una lettura superficiale
- confrontare dati effettivi con lo stesso periodo dell’anno precedente;
- distinguere crescita organica ed effetti di perimetro o cambio;
- controllare le definizioni degli indicatori alternativi;
- leggere guidance e rischi, non soltanto il titolo del comunicato;
- verificare se il flusso di cassa conferma l’utile.
La reazione del titolo dipenderà dalla distanza tra risultati e aspettative, non soltanto dal segno positivo o negativo delle variazioni. Un utile in aumento può deludere se il mercato attendeva di più; un calo può essere accolto bene se inferiore alle attese.
Fonti
- MFE-MediaForEurope, calendario finanziario ufficiale 2026.
- MFE-MediaForEurope, archivio ufficiale dei risultati finanziari.
L’articolo precede la pubblicazione dei risultati e non contiene stime proprie sui conti. Non costituisce una raccomandazione d’investimento.