
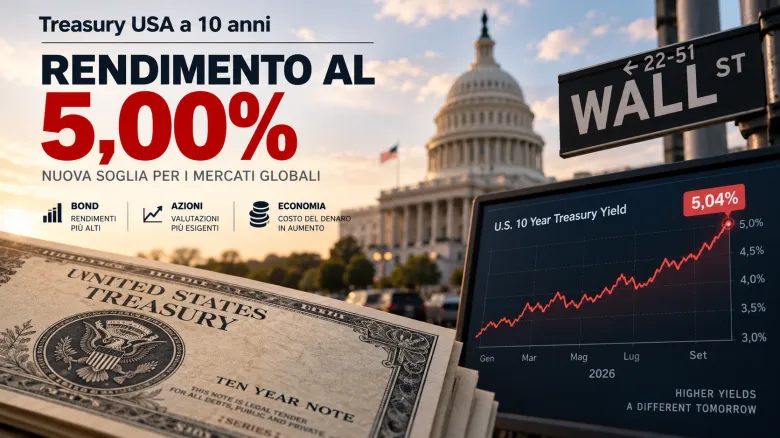
Il rendimento del Treasury statunitense a dieci anni ha raggiunto il 5% e, durante le contrattazioni, ha toccato circa il 5,04%. È una soglia psicologica importante, ma va interpretata correttamente: non significa che ogni titolo del Tesoro USA paghi automaticamente una cedola del 5%, né che quel livello resti fisso fino alla scadenza.
Il dato è un’istantanea del mercato secondario. Quando il prezzo di un’obbligazione scende, a parità di flussi promessi il suo rendimento sale. Le rilevazioni possono inoltre variare durante la giornata; per questo bisogna distinguere il massimo intraday dal rendimento di chiusura e dai tassi ufficiali pubblicati dal Tesoro.
Perché il 5% sul decennale conta
Il Treasury a dieci anni è uno dei riferimenti globali per il costo del denaro. Entra, direttamente o indirettamente, nei modelli di valutazione delle azioni, nelle condizioni dei mutui statunitensi, nel costo di finanziamento delle imprese e nel confronto tra attività rischiose e strumenti governativi.
| Area | Canale | Possibile conseguenza |
|---|---|---|
| Obbligazioni | Nuove emissioni più remunerative | Pressione sui prezzi dei bond esistenti con cedole inferiori |
| Azioni | Aumento del tasso di sconto | Valutazioni più esigenti, soprattutto per utili lontani nel tempo |
| Imprese | Costo del debito più alto | Minore convenienza di investimenti e rifinanziamenti |
| Famiglie USA | Tassi di mercato elevati | Credito immobiliare e finanziamenti potenzialmente più costosi |
| Dollaro | Rendimento relativo | Possibile sostegno, a parità delle altre condizioni |
Le cause non sono mai una sola
Un rendimento lungo incorpora aspettative sui tassi a breve futuri, inflazione attesa, crescita reale, offerta di titoli e premio richiesto per immobilizzare capitale. Il balzo recente si è accompagnato a rincari energetici e all’attesa per la Federal Reserve, ma attribuire tutto a una singola causa sarebbe scorretto.
Anche il fabbisogno di finanziamento pubblico conta: una maggiore offerta di Treasury deve incontrare domanda sufficiente. Tuttavia non esiste un rapporto meccanico per cui ogni nuova asta faccia salire i rendimenti. Prezzi, scadenze, domanda domestica e internazionale cambiano continuamente.
Che cosa significa per chi possiede obbligazioni
Chi detiene un titolo a tasso fisso fino a scadenza continua a ricevere i flussi contrattuali, salvo rischio di credito, ma il valore di mercato può oscillare. La sensibilità è maggiore quando la durata finanziaria è elevata. Chi deve vendere prima della scadenza può quindi realizzare una perdita o un guadagno.
Per i nuovi acquisti, rendimenti più alti migliorano il reddito prospettico nominale, ma occorre valutare inflazione, valuta, tassazione e durata. Per un investitore in euro esiste anche il rischio di cambio: il risultato in dollari può essere amplificato o ridotto dal rapporto euro/dollaro.
Il segnale della curva dei rendimenti
Il decennale non va letto isolatamente. La differenza rispetto a due anni, tre mesi o trent’anni mostra come il mercato distribuisce i rischi nel tempo. Consulta la guida completa alla curva dei rendimenti e ai suoi segnali per capire inclinazione, inversione e irripidimento.
La soglia del 5% è quindi rilevante perché alza l’asticella per tutte le altre attività, non perché costituisca da sola una previsione certa di recessione o crollo azionario. Il passaggio decisivo sarà capire se il livello persiste e quali componenti — tassi reali, inflazione o premio a termine — lo sostengono.
Fonti
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates.
- Associated Press, cronaca di mercato sul superamento intraday del 5%.
Le quotazioni cambiano durante la seduta. Contenuto informativo, non è una raccomandazione d’investimento.